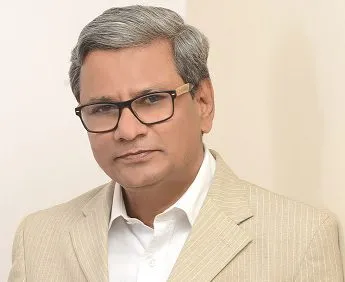
भारतीय स्टेट बैंक के चेयरमैन सीएस शेट्टी ने तमाल बंद्योपाध्याय से बातचीत में सुस्त ऋण वृद्धि, भारतीय रिजर्व बैंक के सुधारों और सरकारी बैंकों में निजी क्षेत्र के पेशेवरों को अनुमति देने के संभावित असर पर बात की। प्रमुख अंश…
ऋण वृद्धि गति क्यों नहीं पकड़ रही है?
हमारी ऋण वृद्धि में कमी नहीं है। अगर आप रिजर्व बैंक के आंकड़ों को देखें तो ऋण वृद्धि दो अंकों में है और मेरे विचार से यह तार्किक है। एमएसएमई ऋण में उल्लेखनीय वृद्धि हो रही है। आंकड़ों की उपलब्धता, उनके कारोबारी मॉडल की शर्तों में स्पष्टता के कारण आज एमएसएमई को कर्ज देने को लेकर बैंकों का भरोसा बढ़ा है। कृषि क्षेत्र से भी ऋण की उल्लेखनीय मांग है। दोनों सेक्टर में वृद्धि दर 16 से 17 प्रतिशत है। खुदरा ऋण में मॉर्गेज ऋण बेहतर है। सिर्फ कॉरपोरेट ऋण सुस्त है। कंपनियों को गैर बैंकिंग स्रोत भी उपलब्ध हैं। आज कंपनियों के पास बड़ी मात्रा में नकदी है। अगर कोई पूंजीगत व्यय हो रहा है तो पहले वे नकदी का इस्तेमाल कर रही हैं।
निजी क्षेत्र का पूंजीगत व्यय अब सिर्फ बैंक ऋण पर निर्भर नहीं है। सरकार और बैंक चाहते हैं कि निजी पूंजीगत व्यय में वृद्धि हो। ज्यादातर कंपनियां अब ज्यादा क्षमता से काम करने की स्थिति में हैं। इस समय तकनीक के कारण वे 90 प्रतिशत क्षमता का इस्तेमाल कर सकती हैं। वैश्विक व्यवधान, आपूर्ति श्रृंखला के व्यवधान, शुल्क से संबंधित मसलों के कारण लोगों के दिमाग में कुछ अनिश्चितता है। लेकिन निजी पूंजीगत व्यय जल्द वापसी करेगा, क्योंकि यह अर्थव्यवस्था घरेलू खपत पर आधारित है। घरेलू खपत में स्थिरता आने के साथ मुझे लगता है कि पूंजीगत व्यय रफ्तार पकड़ लेगा।
क्या बैंकों को जमा हासिल करने में दिक्कत हो रही है?
ढांचागत हिसाब से बैंकों के बैलेंस शीट में बदलाव होगा। वैश्विक रूप से बैंकों की बैलेंस शीट जमा से नहीं बढ़ती है, बल्कि बाजार उधारी से बनती है। बैंकिंग व्यवस्था से धन निकलकर अन्य वित्तीय सेवाओं में धन जाने की वजह से ऐसा हो रहा है। इसी तरह का वित्तीयकरण भारत में भी हो रहा है। हमारे बैंक जमा में 1.6 गुना वृद्धि हुई है, जबकि म्युचुअल फंड 3 गुना बढ़ रहे हैं।
इसका मतलब है कि अन्य साधनों में संपत्ति आवंटन हो रहा है। इसकी संभावना कम है कि बचत करने वाले पूरी तरह से बैंक जमा से दूर हो जाएं। बैंक जमा की रफ्तार में संभवतः कमी आएगी। सरकार के चालू खाते में धन कम होने से ही कासा पर असर पड़ने नहीं जा रहा है, बल्कि बचत का एक हिस्सा बाजार में जा रहा है। साथ ही सावधि जमा में भी धन लग रहा है। पहले सावधि जमा 61 प्रतिशत था, जो अब 64 प्रतिशत से ज्यादा हो गया है।
रिजर्व बैंक के बैंकिंग सुधारों को आप किस तरह से देख रहे हैं?
मैं रिजर्व बैंक के 22 उपायों की सराहना करता हूं। इन घोषणाओं से भारत के बैंकिंग क्षेत्र में परिपक्वता आई है और भरोसा बढ़ा है। बैंकिंग क्षेत्र को विलय और अधिग्रहण के लिए धन मुहैया कराने की अनुमति देना परिपक्तवता को दर्शाता है। हम विलय और अधिग्रहण के नियमों में स्पष्टता के लिए रिजर्व बैंक से अनुरोध करेंगे। हमारी 220 लाख करोड़ रुपये की ऋण व्यवस्था में विलय और अधिग्रहण के लिए धन मुहैया कराने के बाजार का कुल आकार बहुत मामूली है। विलय एवं अधिग्रहण के लिए धन मुहैया कराने के अनुमोदन की मांग का मेरा प्राथमिक उद्देश्य लेनदेन में हमारी क्षमता में एक समान अवसर और भरोसे से संबंधित है।
सरकारी बैंकों में निजी क्षेत्र के लोगों के प्रवेश को आप किस तरह से देखते हैं?
सार्वजनिक क्षेत्र और निजी क्षेत्र में कोई अंतर नहीं है। यह मालिकाना का मसला है। मुझे नहीं लगता कि सेवाओं के ढांचे या तकनीक में कोई अंतर है। अगर लेटरल भर्ती होती है तो यह अच्छा कदम है। कामकाज के तरीके के हिसाब से निश्चित रूप से चुनौतियां हैं। लेकिन संस्कृति संबंधी चुनौती वेतनमान और इंसेंटिव के मामले में है।
सार्वजनिक क्षेत्र का वेतन ढांचा उल्टे पिरामिड के आकार में है। निजी क्षेत्र की तुलना में, यहां बड़ी संख्या में लोगों को बहुत अच्छा वेतन मिलता है। जैसे-जैसे आप शीर्ष पर पहुंचते हैं, यह अंतर और भी बढ़ जाता है। अगर सरकार वाकई निजी प्रतिभाओं को आकर्षित करना चाहती है, तो जाहिर है कि इस ढांचे पर विचार करना होगा। लेकिन संस्कृति की दृष्टि से, किसी भी नए संस्थान में आने वाले किसी भी व्यक्ति को खुद को नए सिरे से ढालना होगा।
आप हर 6 साल में बैलेंस शीट दोगुनी कैसे कर लेते हैं?
अगर नॉमिलन जीडीपी 10 प्रतिशत की दर से बढ़ती है और स्टेट बैंक नॉमिनल जीडीपी से 2 से 3 प्रतिशत अधिक बढ़ता है, जो इसका संयुक्त असर पड़ता है और ऐसे में स्टेट बैंक की बैलेंस शीट 6-7 साल में दोगुनी हो जाएगी। निश्चित रूप से तकनीक से हमें मदद मिल रही है। आज हम तकनीक पर सबसे अधिक व्यय करने वालों में से हैं। डिजिटल प्लेटफॉर्म शानदार है और हमने बैकएंड तकनीक पर भारी निवेश किया है।
सहायक कंपनियां बाजार में उतरेंगी?
एसबीआई जनरल इंश्योरेंस और एसबीआई म्युचुअल फंड की सूचीबद्धता होगी। समय के बारे में मैं कुछ अनुमान नहीं लगा सकता। इन दोनों कंपनियों को अभी पूंजी की जरूरत नहीं है।