

 इन ट्रेंड्स:


जब बात बच्चों के लिए सुरक्षित भविष्य की प्लानिंग की आती है, तो ज्यादातर भारतीय माता-पिता सरकारी योजनाओं जैसे सुकन्या समृद्धि योजना (SSY) या पब्लिक प्रोविडेंट फंड (PPF) की ओर रुख करते हैं। लेकिन सर्टिफाइड फाइनेंशियल प्लानर विजय माहेश्वरी ने लिंक्डइन पर अपने नए कैलकुलेशन में बताया है कि सिस्टमेटिक इन्वेस्टमेंट प्लान्स (SIPs) जैसे मार्केट से जुड़े निवेश लंबे समय में कहीं ज्यादा दौलत बना सकते हैं।
21 साल तक हर साल ₹1.5 लाख का निवेश: कितना रिटर्न?
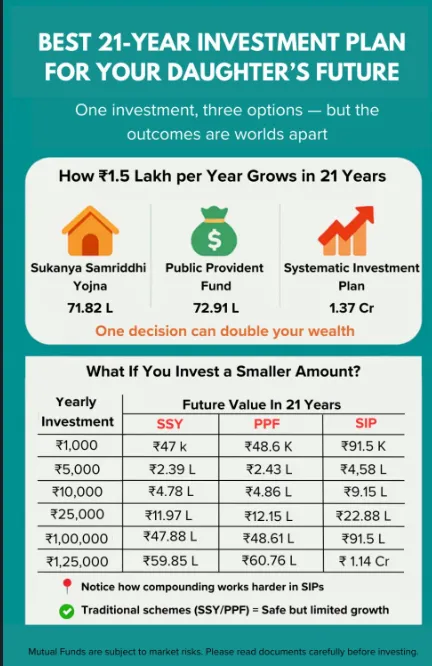
उनके विश्लेषण के अनुसार, अगर आप 21 साल तक हर साल 1.5 लाख रुपये निवेश करते हैं, तो आपको मिलेगा:
– सुकन्या समृद्धि योजना (SSY): 71.8 लाख रुपये
– पब्लिक प्रोविडेंट फंड (PPF): 72.9 लाख रुपये
– SIPs (म्यूचुअल फंड्स): 1.37 करोड़ रुपये
यानी SIPs के जरिए पारंपरिक छोटी बचत योजनाओं की तुलना में लगभग दोगुना का फंड बनाया जा सकता है।
छोटे निवेश का भी बड़ा फायदा
यह अंतर छोटे निवेश में भी दिखता है। उदाहरण के लिए, अगर आप हर सलाना सिर्फ 5,000 रुपये 21 साल तक निवेश करते हैं, तो रिटर्न होगा:
– SSY: 2.39 लाख रुपये
– PPF: 2.43 लाख रुपये
– SIP: 4.58 लाख रुपये
Also Read: Retirement Planning: ₹10,000 SIP से बन सकता है करोड़ों का फंड, कैलकुलेशन से समझें
सुरक्षा या ज्यादा रिटर्न: क्या चुनें?
माहेश्वरी बताते हैं कि SSY और PPF में सुरक्षा और गारंटीड रिटर्न तो मिलता है, लेकिन उनकी ग्रोथ सीमित होती है। दूसरी ओर, SIPs चक्रवृद्धि ब्याज और मार्केट से जुड़े रिटर्न का फायदा उठाते हैं, जिससे दो दशकों में आपका पैसा बहुत तेजी से बढ़ता है।
फाइनेंशियल प्लानर का कहना है कि यह फैसला परिवार की जोखिम लेने की क्षमता पर निर्भर करता है। जो लोग गारंटीड सुरक्षा को प्राथमिकता देते हैं, वे SSY या PPF चुन सकते हैं। लेकिन जिन माता-पिता को अपने बच्चों की पढ़ाई, शादी या भविष्य की सुरक्षा के लिए ज्यादा दौलत बनानी है, उनके लिए SIPs बेहतर विकल्प हो सकते हैं।
माहेश्वरी की सलाह है, “जल्दी शुरू करें, नियमित निवेश करें, और चक्रवृद्धि ब्याज आपके लिए कमाल करेगा।”

ज्यादातर परिवार क्यों चुनते हैं SSY या PPF?
ज्यादातर परिवार बिना सोचे-समझे SSY या PPF को चुन लेते हैं क्योंकि ये सुरक्षित हैं। लेकिन आइए, तुलना करें कि अगर आप 21 साल तक हर साल 1.5 लाख रुपये निवेश करते हैं, तो वास्तव में क्या होता है:
– सुकन्या समृद्धि योजना (SSY): 71.8 लाख रुपये
– पब्लिक प्रोविडेंट फंड (PPF): 72.9 लाख रुपये
– SIPs (म्यूचुअल फंड्स): 1.37 करोड़ रुपये
(डिस्क्लेमर: म्यूचुअल फंड निवेश बाजार जोखिमों के अधीन हैं। निवेश करने से पहले सभी स्कीम से जुड़े दस्तावेज ध्यान से पढ़ें।)