

 इन ट्रेंड्स:

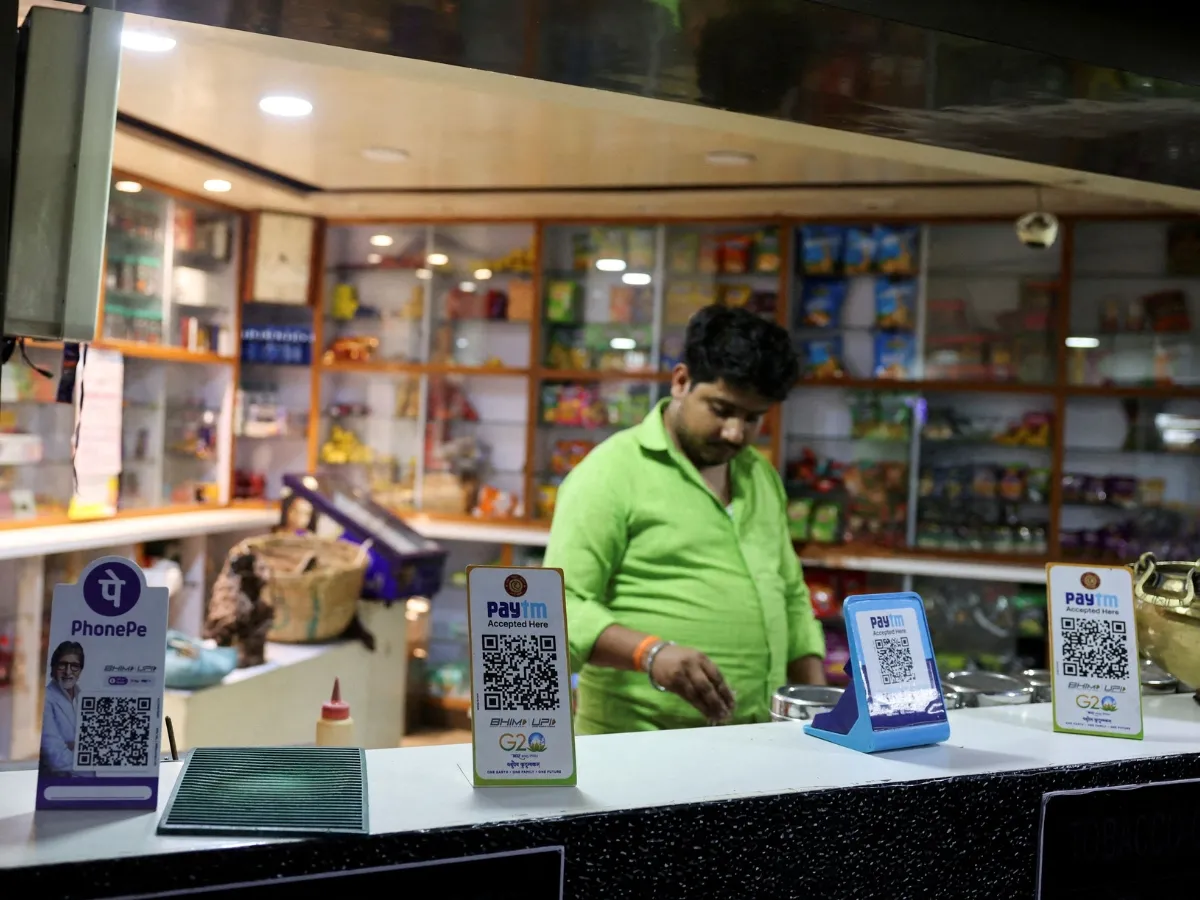


भारत अब भी एक अपेक्षाकृत नकदी-प्रधान अर्थव्यवस्था है। अर्थव्यवस्था में जनता के पास मौजूद मुद्रा, सकल घरेलू उत्पाद (जीडीपी) का लगभग 12 फीसदी और व्यापक मुद्रा आपूर्ति (एम3) का लगभग 13 फीसदी है। हालांकि यह अनुपात अपने चरम स्तर से नीचे आ चुका है लेकिन विभिन्न देशों की तुलना में काफी अधिक है। मसलन अमेरिका में यह जीडीपी का 8 फीसदी, ब्रिटेन में 4 फीसदी, चीन में 8 से 9 फीसदी और स्वीडन में 1 फीसदी से भी कम है। स्वीडन दुनिया का पहला नकदी रहित समाज है।
वर्ष 2016 में यूनिफाइड पेमेंट्स इंटरफेस (यूपीआई) की शुरुआत नकदी-प्रधान अर्थव्यवस्था में महत्त्वपूर्ण बदलाव लाने की दिशा में एक बड़ा कदम था। यूपीआई जल्द ही राष्ट्रीय गौरव का विषय बन गया, जिसे अन्य देश भी अपनाना चाहते थे। महत्त्वपूर्ण बात यह है कि इसने नकदी के प्रचलन को कम किया। भारतीय रिजर्व बैंक (आरबीआई) के आंकड़ों से पता चलता है कि यूपीआई के विस्तार के कारण प्रचलन में मुद्रा 2020-21 में जीडीपी के 14.4 फीसदी के उच्चतम स्तर से घटकर 2024-25 में 11.2 फीसदी रह गई।
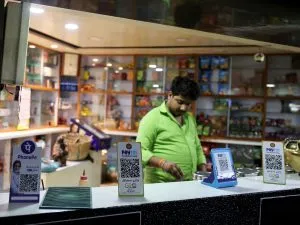
15 अक्टूबर, 2026 से प्रभावी संशोधित ढांचे के तहत, 2,000 रुपये से अधिक के व्यक्ति-से-व्यापारी यूपीआई लेनदेन पर 0.4 फीसदी मर्चेंट डिस्काउंट रेट (एमडीआर) लागू होगा। इसकी अधिकतम सीमा 300 रुपये होगी और इसका भुगतान व्यापारी द्वारा किया जाएगा, जबकि 2,000 रुपये तक के लेनदेन निःशुल्क रहेंगे। सैद्धांतिक रूप से, उपभोक्ताओं को कुछ भी भुगतान नहीं करना होगा, और दुकानों पर किए गए कुल भुगतान में से 96 फीसदी से अधिक 2,000 रुपये से कम हैं और निःशुल्क रहेंगे। व्यक्ति-से-व्यक्ति हस्तांतरण भी निःशुल्क रहेंगे, जो कुल मात्रा का 38 फीसदी और मूल्य का 70 फीसदी है।
चिंता का विषय 2,000 रुपये से कम के 96 फीसदी लेनदेन नहीं हैं, जो मुफ्त रहेंगे, बल्कि 2,000 रुपये से अधिक के 4 फीसदी लेनदेन हैं, जो कुल लेनदेन मूल्य का लगभग दो-तिहाई हिस्सा हैं।
शुल्क लगने वाले नकद लेनदेन अधिकतर 2,000 रुपये से 50,000 रुपये के बीच होने का अनुमान है-और वित्तीय प्रभाव यहीं महसूस होगा। चूंकि शुल्क 0.4 फीसदी है, इसलिए यह 3,000 रुपये के लेनदेन पर 12 रुपये से लेकर 50,000 रुपये के लेनदेन पर 200 रुपये तक होगी, जो 75,000 रुपये से अधिक के लेनदेन पर लागू होने वाली 300 रुपये की सीमा से काफी कम है।
एक दुकान जो प्रतिदिन 10,000 रुपये के 50 बिल प्रोसेस करती है, उसके लिए यह लागत प्रतिदिन 2,000 रुपये या लगभग 60,000 रुपये प्रति माह हो जाती है। इससे व्यापारियों के पास ग्राहकों को नकद भुगतान की ओर वापस लाने के लिए वित्तीय प्रोत्साहन है, जिससे डिजिटल अपनाने में उलटफेर का बड़ा जोखिम पैदा हो गया है।
चूंकि नकद लेनदेन की ओर वापसी का जोखिम वास्तविक है, इसलिए इससे बैंकिंग प्रणाली को काफी लागत आएगी, जिसके दो पहलू हैं। पहला, भारतीय बैंकों को कम लागत पर 40-45 फीसदी कासा जमा प्राप्त होता है, जो लाखों करोड़ रुपये की कम लागत वाली धनराशि है, जिसमें यूपीआई का महत्त्वपूर्ण योगदान है क्योंकि यह नकद निकालने की आवश्यकता को समाप्त कर देता है।
दूसरा, नकदी का लेनदेन महंगा होता है। उद्योग के अनुमानों के अनुसार, बैंकों को प्रति लेनदेन कुल मिलाकर 20 रुपये से 30 रुपये का खर्च आता है, जिसमें करंसी चेस्ट संचालन, छंटाई, भंडारण, परिवहन, सुरक्षा और एटीएम में नकदी भरना शामिल है। इसमें एटीएम में नकदी भरने का खर्च ही लगभग दो-तिहाई है, जो प्रति निकासी 14 रुपये से 17 रुपये के बीच होता है। यूपीआई लेनदेन इससे कहीं कम खर्चीला होता है। यदि व्यापारी 0.4 फीसदी शुल्क से बचने के लिए ग्राहकों को नकदी की ओर प्रोत्साहित करना शुरू कर दें, तो ग्राहक फिर से नकदी का उपयोग करने लगेंगे। बैंक नकदी के इस कम लागत वाले प्रवाह को खो देंगे और उन्हें नकदी के लेनदेन का खर्च फिर से उठाना पड़ेगा।
सबसे पहले, अर्थव्यवस्था के लिए, यूपीआई छोटे व्यापारियों को औपचारिक वित्त में लाने का एक माध्यम था। शुल्क लगाने से छोटे व्यापारी अनौपचारिक नकद लेनदेन की ओर वापस लौट सकते हैं।
दूसरा, सरकार के लिए, यदि यूपीआई से बचने के कारण जनता के पास मौजूद मुद्रा में जीडीपी के 1 फीसदी की भी वृद्धि होती है, तो इसका मतलब होगा कि मौजूदा वार्षिक जीडीपी के हिसाब से बैंक जमा से लगभग 3.5 लाख करोड़ रुपये की राशि निकल जाएगी। इसका अर्थ यह भी होगा कि अधिक मुद्रा छापनी और संभालनी होगी, अधिक जाली नोट बनेंगे और लागत बढ़ेगी, जिसके परिणामस्वरूप आरबीआई का मुनाफा कम होगा और बदले में सरकार को मिलने वाली धनराशि भी कम हो जाएगी।
तीसरा, इसका मौद्रिक नीति पर भी प्रभाव पड़ता है। मौद्रिक संचरण तब बेहतर काम करता है जब पैसा नकदी के बजाय जमा के रूप में रहता है, क्योंकि नकदी ब्याज दरों के प्रभाव से बाहर होती है।
भारत ने अत्याधुनिक सार्वजनिक भुगतान अवसंरचना का निर्माण किया है, जिससे आम जनता, बैंकिंग प्रणाली, आरबीआई, सरकार और व्यापक अर्थव्यवस्था को महत्त्वपूर्ण लाभ प्राप्त हुए हैं, जो इसके प्रबंधन की लागत से कहीं अधिक हैं। तो कुछ सौ करोड़ रुपये की शुल्क आय के लिए अर्थव्यवस्था को मिले इसके अपार लाभों को व्यर्थ नहीं जाने देना चाहिए।
(लेखक सेंटर फॉर सोशल ऐंड इकनॉमिक प्रोग्रेस, नई दिल्ली में वरिष्ठ अध्येता हैं। ये उनके निजी विचार हैं)